一维分布只描述每个变量各自怎样变化;联合分布还描述它们怎样一起变化。知道 X 和 Y 的边际分布,通常不能还原联合分布,因为变量之间还可能存在不同依赖关系。
1. 随机向量
若 X,Y 定义在同一个样本空间上,(X,Y) 称为二维随机变量或随机向量。同理可定义 (X1,…,Xn)。
例如抛硬币 4 次,X 表示正面数,Y 表示反面数,则 X+Y=4。两者各自都服从二项分布,却完全不是独立的;知道 X 就知道 Y。
2. 联合分布函数
定义
FX,Y(x,y)=P(X≤x,Y≤y).
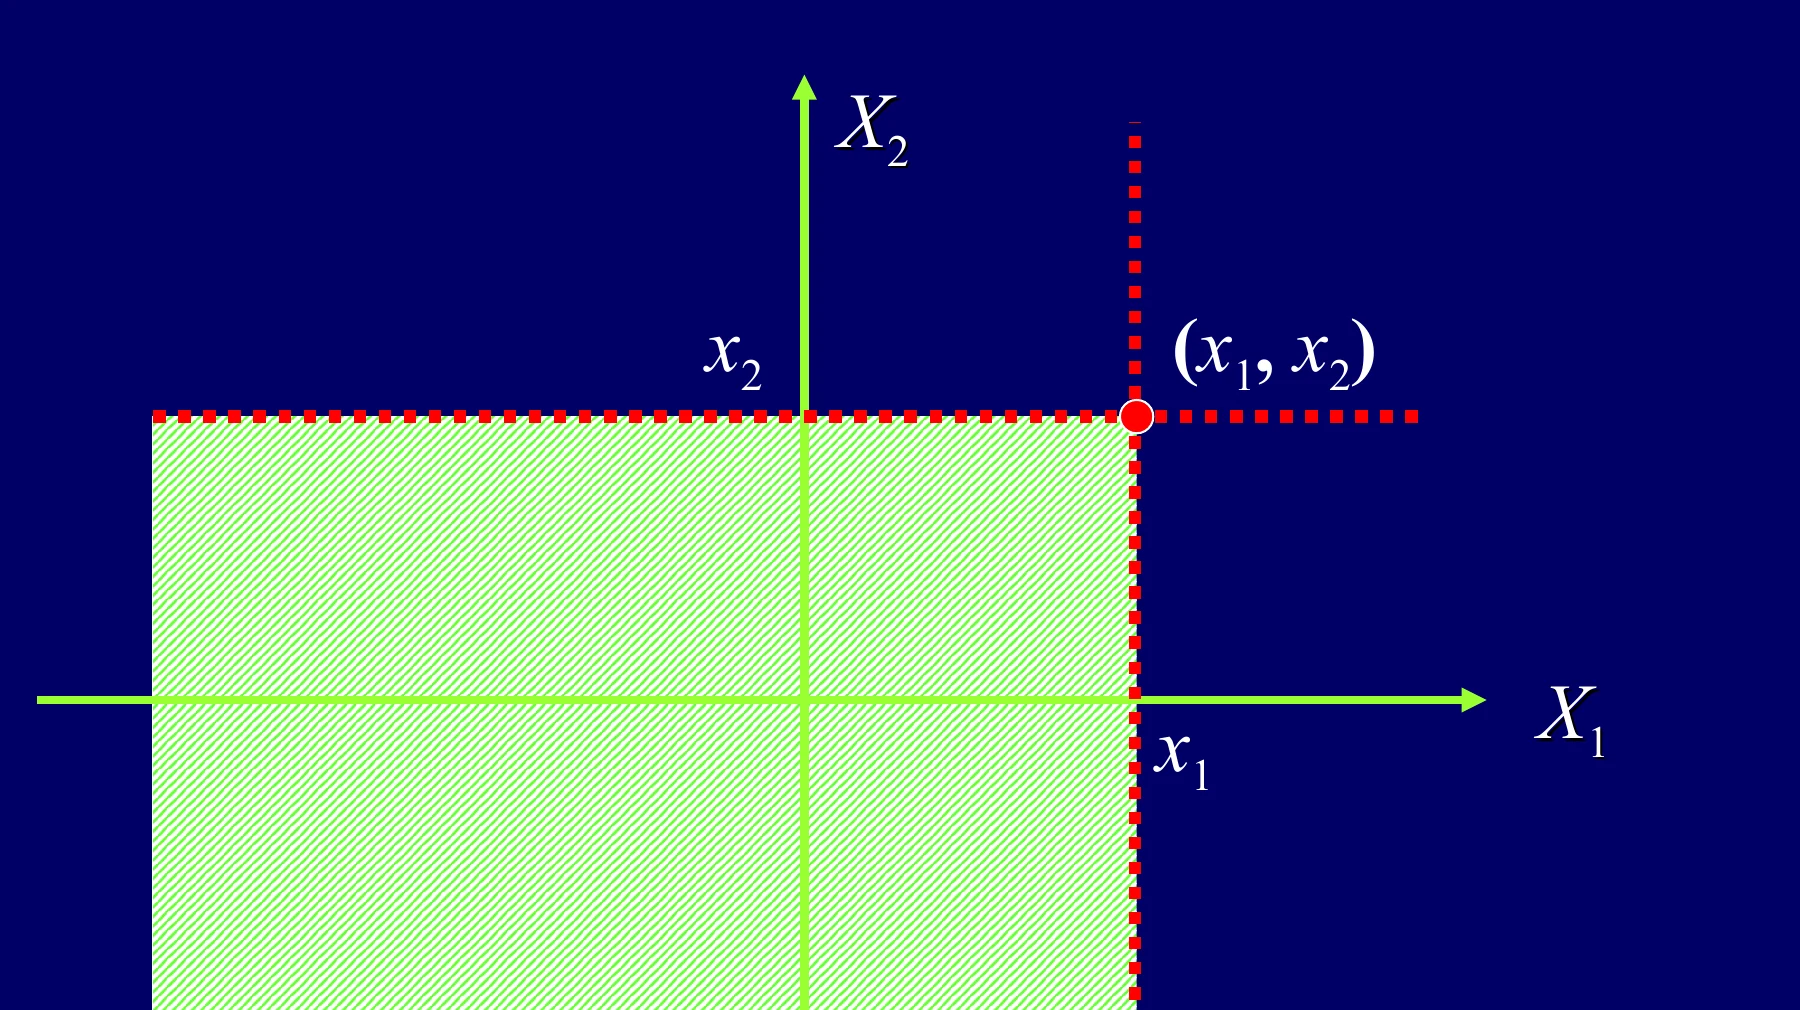
它满足:
- 对每个变量分别单调不减;
- 对每个变量分别右连续;
- 任一变量趋于 −∞ 时极限为 0;
- x,y 都趋于 +∞ 时极限为 1;
- 任意矩形概率非负。
对 x1<x2、y1<y2,矩形概率为
=P(x1<X≤x2, y1<Y≤y2)F(x2,y2)−F(x1,y2)−F(x2,y1)+F(x1,y1).
最后一项要加回来,是二维容斥。
3. 离散型联合分布列
若 (X,Y) 只取可列多个点,定义
pij=P(X=xi,Y=yj),
并满足 pij≥0、∑i∑jpij=1。
边际分布通过行列求和得到:
P(X=xi)=j∑pij,P(Y=yj)=i∑pij.
例:先取 X,再按 X 取 Y
X 在 1,2,3,4 中等概率取值;给定 X=x 后,Y 在 1,…,x 中等概率取值。于是
P(X=x,Y=y)=⎩⎨⎧4x1,0,1≤y≤x≤4,其他.
所以
P(X=Y)=x=1∑4P(X=x,Y=x)=41(1+21+31+41)=4825.
这个例子也说明:联合表中不是所有格子都能取值,支持集结构本身就可能暴露依赖关系。
4. 连续型联合密度
若存在 fX,Y(x,y)≥0,使
FX,Y(x,y)=∫−∞x∫−∞yfX,Y(u,v)dvdu,
则 fX,Y 为联合密度,并满足
∬R2fX,Y(x,y)dxdy=1.
区域 D 的概率为
P((X,Y)∈D)=∬DfX,Y(x,y)dxdy.
例:先归一化,再算概率
设
f(x,y)={Ae−(2x+3y),0,x≥0,y≥0,其他.
归一化给出
1=A∫0∞e−2xdx∫0∞e−3ydy=6A,
故 A=6。进一步
P(X<2,Y<1)=∫02∫016e−2x−3ydydx=(1−e−4)(1−e−3).
5. 边际分布
把联合分布中的另一个变量“放到所有可能值上”即可得到边际分布。
连续型:
fX(x)=∫−∞∞fX,Y(x,y)dy,
fY(y)=∫−∞∞fX,Y(x,y)dx.
CDF 形式为
FX(x)=y→∞limFX,Y(x,y),FY(y)=x→∞limFX,Y(x,y).
积分上下限必须来自支持域。例如若 0<y<x<1,固定 x 后 y∈(0,x);固定 y 后 x∈(y,1)。
6. 独立性的等价判断
X,Y 独立,当且仅当对任意 x,y,
FX,Y(x,y)=FX(x)FY(y).
离散型等价于
pij=pi⋅p⋅j
对所有可能点都成立;连续型常用
fX,Y(x,y)=fX(x)fY(y)
几乎处处成立。
仅看表达式能否写成 g(x)h(y) 还不够,支持集也必须是边际支持集的直积。三角形区域 0<y<x<1 即使密度公式很简单,通常也不能独立,因为可取的 y 范围依赖 x。
7. 常用多维分布
多项分布
每次试验有 r 类结果,概率 p1,…,pr,独立做 n 次,Xi 为第 i 类出现次数。若 xi≥0 且 ∑ixi=n,
P(X1=x1,…,Xr=xr)=x1!⋯xr!n!i=1∏rpixi.
每个边际 Xi∼B(n,pi),但计数之间不独立,因为总和固定为 n。
多维超几何分布
总体 N 件分成 r 类,第 i 类有 Ni 件,不放回抽 n 件,Xi 为第 i 类数目。若 ∑ixi=n,
P(X1=x1,…,Xr=xr)=(nN)∏i=1r(xiNi).
区域上的均匀分布
若 (X,Y) 在面积有限区域 D 上均匀,
fX,Y(x,y)={1/∣D∣,0,(x,y)∈D,其他.
只有当 D 是矩形且密度可分解时,坐标才独立。圆盘上均匀的 X,Y 不独立。
二维正态分布
参数为 μX,μY,σX2,σY2,ρ 的二维正态密度为
f(x,y)=2πσXσY1−ρ21×exp{−2(1−ρ2)1[σX2(x−μX)2−2ρσXσY(x−μX)(y−μY)+σY2(y−μY)2]}.
边际仍为相应的一维正态。二维正态中
X⊥Y⟺ρ=0.
这是正态分布的特殊性质,不能推广到任意联合分布。
8. 这一讲的固定路线
- 先画或描述联合支持集。
- 检查联合质量求和或联合密度积分是否为 1。
- 求边际时按支持域确定上下限。
- 判断独立要同时比较数值因子和支持集。
- 边际分布相同不等于联合分布相同,更不等于独立。