这一讲的任务是:已知 (X,Y) 的联合分布,求 Z=g(X,Y) 或 (U,V)=T(X,Y) 的分布。共同原则仍是把原支持域映到新坐标,再把所有通向同一结果的概率加起来。
1. 离散型函数
若 (X,Y) 离散,Z=g(X,Y) 的分布为
P(Z=z)=(xi,yj):g(xi,yj)=z∑P(X=xi,Y=yj).
最稳的方法是给联合表每个格子标上 g(xi,yj),再合并同值格子的概率。若 X,Y 独立,联合概率可写成边际概率乘积;不独立时必须用原联合表。
2. 最大值和最小值
设 M=max(X,Y)、N=min(X,Y)。
最大值不超过 z 等价于两者都不超过 z:
FM(z)=P(X≤z,Y≤z)=FX,Y(z,z).
若 X,Y 独立,
FM(z)=FX(z)FY(z).
最小值超过 z 等价于两者都超过 z:
P(N>z)=P(X>z,Y>z).
独立时
FN(z)=1−[1−FX(z)][1−FY(z)].
对独立同分布的 X1,…,Xn:
FX(n)(x)=F(x)n,
FX(1)(x)=1−[1−F(x)]n.
若 Xi∼U(0,θ),最大值和最小值的期望分别为
E(X(n))=n+1nθ,E(X(1))=n+1θ.
3. 和的分布:卷积
离散型卷积
若 X,Y 独立,Z=X+Y,则
P(Z=z)=x∑P(X=x)P(Y=z−x).
连续型卷积
若 X,Y 独立且有密度,
fZ(z)=∫−∞∞fX(x)fY(z−x)dx.
等价地也可对 y 积分:
fZ(z)=∫−∞∞fX(z−y)fY(y)dy.
实际积分范围由 x 同时落在 X 的支持集、z−x 落在 Y 的支持集确定。
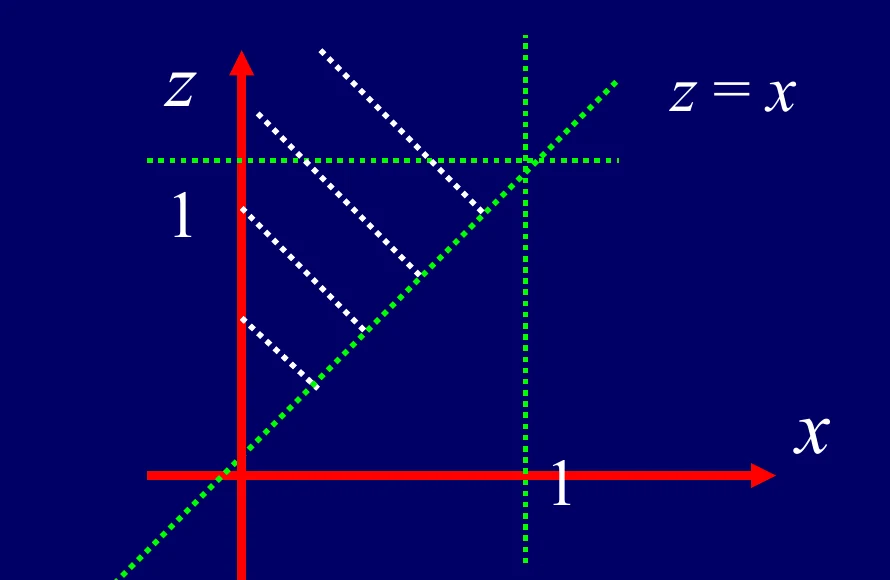
例:两个均匀变量之和
X,Y∼iidU(0,1)。对 0<z<1,可取 0<x<z;对 1≤z<2,可取 z−1<x<1。因此
fX+Y(z)=⎩⎨⎧z,2−z,0,0<z<1,1≤z<2,其他.
三角形密度的两个分段来自支持域形状,而不是积分技巧。
4. 可加性结论
独立变量在以下条件下封闭:
B(n1,p)+B(n2,p)=B(n1+n2,p),
P(λ1)+P(λ2)=P(λ1+λ2),
N(μ1,σ12)+N(μ2,σ22)=N(μ1+μ2,σ12+σ22),
Ga(α1,λ)+Ga(α2,λ)=Ga(α1+α2,λ).
二项要求相同成功概率,Gamma 要求相同率参数。正态差也仍正态:若独立,X−Y 的方差是 σX2+σY2,不是相减。
5. 二维变量变换与 Jacobian
设
U=g1(X,Y),V=g2(X,Y).
若变换一一对应,反变换为
X=x(u,v),Y=y(u,v),
则
fU,V(u,v)=fX,Y(x(u,v),y(u,v))∂(u,v)∂(x,y).
Jacobian 绝对值修正面积伸缩。若变换不是一一对应,应把每个反解分支的贡献相加。
固定流程:
- 解出反变换;
- 把原支持域翻译成 (u,v) 的值域;
- 算 Jacobian 的绝对值;
- 代入联合密度;
- 若只要 U,再对 v 积分。
6. 例:指数变量的和与比例
若 X,Y 独立且都服从 Exp(1),令
U=X+Y,V=X+YX.
反变换为
X=UV,Y=U(1−V),
支持域为 u>0、0<v<1。Jacobian 为
∂(u,v)∂(x,y)=u.
于是
fU,V(u,v)=e−uve−u(1−v)u=ue−u.
它可拆成
fU(u)=ue−u,fV(v)=1,
所以 U∼Ga(2,1),V∼U(0,1),且 U,V 独立。
7. 乘积与比值
乘积 Z=XY
取变换 U=XY,V=Y,反变换 X=U/V,Y=V,Jacobian 为 1/∣v∣。独立时
fXY(u)=∫−∞∞fX(vu)fY(v)∣v∣dv.
比值 Z=X/Y
取 U=X/Y,V=Y,反变换 X=UV,Y=V,Jacobian 为 ∣v∣:
fX/Y(u)=∫−∞∞∣v∣fX(uv)fY(v)dv.
若 X,Y 独立标准正态,则 X/Y 服从标准 Cauchy 分布。
8. 圆盘上的极坐标
若 (X,Y) 在单位圆盘上均匀,联合密度为 1/π。令
X=RcosΘ,Y=RsinΘ.
Jacobian 为 r,所以
fR,Θ(r,θ)=πr,0<r<1,0≤θ<2π.
边际为 fR(r)=2r、fΘ(θ)=1/(2π),联合密度等于边际乘积,因此半径与方向独立。但原直角坐标 X,Y 不独立,因为圆盘支持域不是矩形。
9. 检查清单
- 极值先把事件改写成“全部小于”或“全部大于”。
- 卷积积分范围由两个支持集的交集决定。
- 认分布时核对二项的 p、Gamma 的率参数是否相同。
- 二维变换必须同时写反变换、值域和 Jacobian。
- 多对一变换不能只保留一条反解。
- 联合密度可分解并且支持域为直积,才能判断独立。