有些博弈的每个纯策略组合都存在有利偏离。此时“永远选择某个行动”不可能稳定,但“以恰当概率随机选择”却可能让对手无从利用,从而形成混合策略 Nash 均衡。
1. 猜硬币为什么没有纯策略均衡
双方同时选择正面 O 或反面 R。两枚硬币相同则玩家 2 赢,不同则玩家 1 赢:
| 玩家 1 \ 玩家 2 | O | R |
|---|
| O | (−1,1) | (1,−1) |
| R | (1,−1) | (−1,1) |
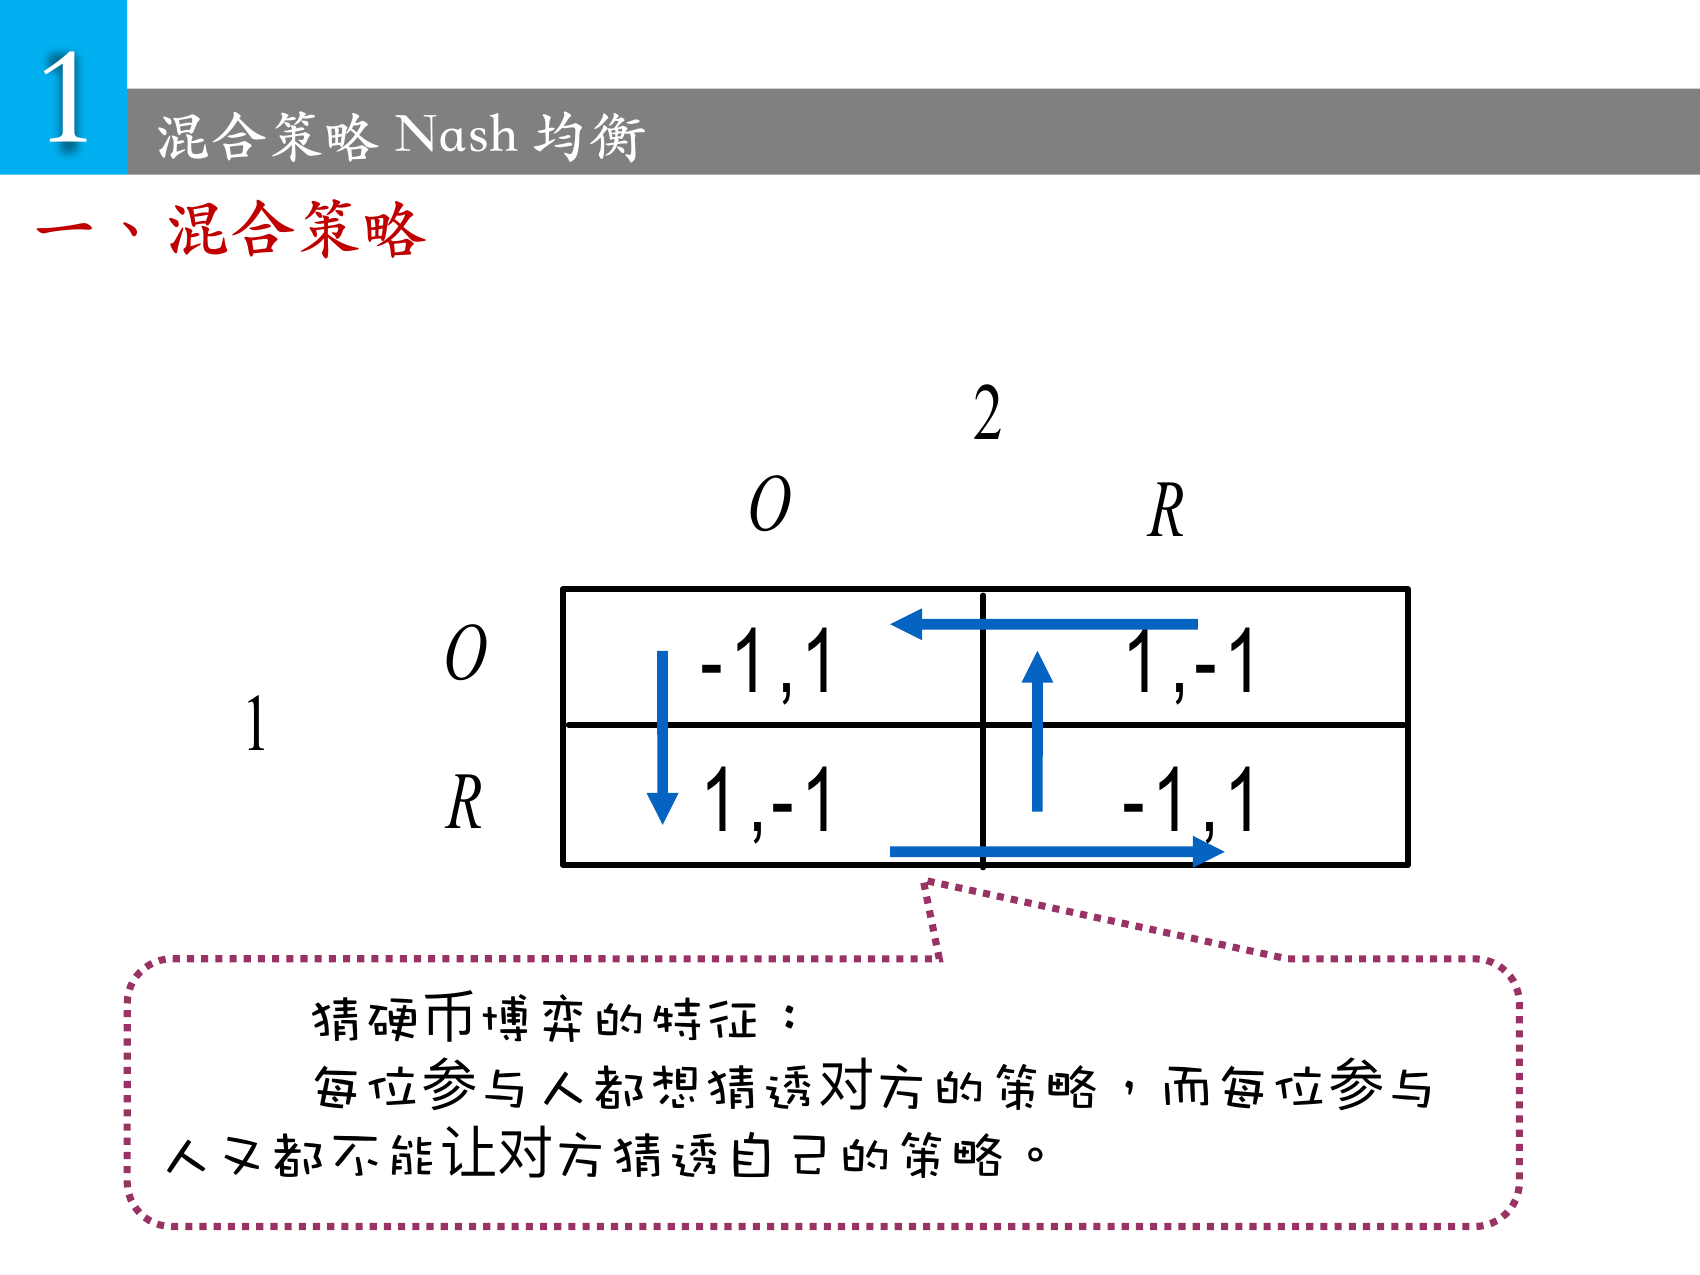
任何一个格子里,输的一方都愿意改变行动。因此四个格子都不是 Nash 均衡。
问题的本质是:每个人都想猜中对手,又都不想被对手猜中。若行动可预测,对手就能针对;均衡必须让对手无法从改变自己的纯行动中获利。
2. 混合策略是纯策略上的概率分布
若玩家 i 的纯策略集为
Si={si1,…,sik},
混合策略 σi 满足
σi(sij)≥0,j=1∑kσi(sij)=1.
纯策略是混合策略的特例:某个行动的概率为 1,其他行动为 0。
混合策略不是“玩家不知道自己在做什么”,而是玩家有意保持不可预测。每次实际行动仍然是一个纯行动,概率描述的是行动产生机制。
3. 混合策略下比较期望收益
所有玩家独立随机化时,纯策略组合 s=(s1,…,sn) 出现的概率为
j=1∏nσj(sj).
玩家 i 的期望收益为
ui(σ)=s∈S∑(j=1∏nσj(sj))ui(s).
两人各有两个策略时,设玩家 1 第一个策略的概率为 p,玩家 2 第一个策略的概率为 q,四个格子的概率分别是
pq,p(1−q),(1−p)q,(1−p)(1−q).
4. 支集与无差异原理
混合策略中概率大于零的纯策略集合叫支集:
supp(σi)={si:σi(si)>0}.
均衡中,玩家愿意在支集内随机选择,说明这些纯策略给他的期望收益必须相同,而且不能低于支集外策略:
ui(si,σ−i)=ui(si′,σ−i)≥ui(si′′,σ−i),
其中 si,si′ 位于支集内,si′′ 位于支集外。
如果支集内某个行动收益更低,玩家就会把它的概率全部移走,它便不可能以正概率出现。
5. 最容易写反的逻辑
设玩家 1 用概率 p 随机化,玩家 2 用概率 q 随机化:
- 玩家 1 是否无差异,由玩家 2 的概率 q 决定;
- 玩家 2 是否无差异,由玩家 1 的概率 p 决定。
因此:
用玩家 1 的无差异方程解 q,用玩家 2 的无差异方程解 p。
自己的均衡概率不是为了让自己无差异,而是为了让对手无法通过改行动获利。
6. 猜硬币的完整推导
设玩家 1 选择 O 的概率为 p,玩家 2 选择 O 的概率为 q。
玩家 1 选择两个纯策略的期望收益分别为
u1(O)=q(−1)+(1−q)(1)=1−2q,
u1(R)=q(1)+(1−q)(−1)=2q−1.
令玩家 1 无差异:
1−2q=2q−1,
得到
q=21.
同理,玩家 2 无差异要求
p=21.
所以唯一的 Nash 均衡是双方都以 1/2 概率选择正面、以 1/2 概率选择反面,均衡期望收益都是 0。
7. 性别战:纯策略和混合策略可以同时存在
| 玩家 1 \ 玩家 2 | 足球 F | 芭蕾 B |
|---|
| 足球 F | (2,1) | (0,0) |
| 芭蕾 B | (0,0) | (1,2) |
先用划线法可得两个纯策略 Nash 均衡:(F,F) 与 (B,B)。
再求混合均衡。设玩家 1 选择 F 的概率为 p,玩家 2 选择 F 的概率为 q。
让玩家 2 在 F、B 之间无差异:
p=2(1−p),
所以
p=32.
让玩家 1 无差异:
2q=1−q,
所以
q=31.
因此该博弈一共有三个 Nash 均衡:两个纯策略均衡,以及
σ1=(32,31),σ2=(31,32).
8. 一般博弈的支集枚举
两人不止两个策略时,可以按下面步骤系统求解:
- 猜测双方均衡策略的支集;
- 令对手在其支集中的所有纯策略期望收益相等;
- 加上所有概率之和为 1;
- 解方程并检查概率全部非负;
- 检查支集外策略的期望收益没有更高。
出现以下任一情况,都说明猜错了支集:
- 方程无解;
- 某个概率为负;
- 支集外行动的期望收益更高。
策略数量增加后,可能的支集组合指数增长,这也是一般 Nash 均衡计算困难的来源。
9. 存在性与 Wilson 奇数定理
Nash 存在性定理保证:每个有限博弈至少存在一个 Nash 均衡,允许它是混合策略均衡。
课件还给出了 Wilson 奇数定理:对“几乎所有”的有限标准式博弈,Nash 均衡的数量是有限的奇数。这里的“几乎所有”排除了支付参数恰好落在退化情形上的博弈;在这些例外里,均衡数仍可能是偶数,甚至出现连续多个均衡。
这个结论也解释了一个常见现象:如果一个非退化博弈已经找到了两个纯策略均衡,通常还应继续找第三个均衡,它往往是混合策略均衡。但奇数定理不是机械的数数规则,遇到无差异区间或其他退化结构时不能直接套用。
这并不表示每个玩家一定在现实中真的掷硬币。混合策略还可以理解为:
- 玩家群体中不同个体选择不同纯策略;
- 同一玩家在重复环境中按长期频率行动;
- 很小的私人收益扰动使不同类型选择不同纯策略,整体上呈现随机比例。
10. 规划求解法
支集法需要枚举可能的支集。课件还介绍了另一种思路:把两人有限博弈的 Nash 条件写成一个规划问题。
设玩家 1、2 的收益矩阵分别为 A∈Rm×n、B∈Rm×n,混合策略分别为列向量 x、y,均衡收益记为 α、β。考虑
x,y,α,βmaxs.t.xT(A+B)y−α−βAy≤α1m,xTB≤β1nT,1mTx=1,1nTy=1,x≥0,y≥0.
前两组约束表示:任何纯策略带来的期望收益都不能超过均衡收益。由这些约束可得
xTAy≤α,xTBy≤β,
所以目标函数永远不大于 0。当最优值恰好为 0 时,两个不等式都取等号,x、y 就互为最优反应,因而构成 Nash 均衡。
这个写法避免了手工列出全部支集,但目标函数含有双线性项,并不是普通线性规划。参与人或策略增多后,支集法和规划法都仍会遇到计算复杂性。
11. 混合策略题的解题步骤
- 先用划线法找完所有纯策略 Nash 均衡;
- 设玩家 1、2 的混合概率为 p、q;
- 写出玩家 1 各纯策略收益并令其相等,解 q;
- 写出玩家 2 各纯策略收益并令其相等,解 p;
- 检查概率在 [0,1] 内;
- 多策略题还要检查支集外策略;
- 最后写出完整概率向量和均衡期望收益。
这里的无差异条件可以这样理解:一方的均衡随机化概率,恰好使对手在支集中的各个纯策略之间无差异。