背分布不应只背一行概率公式。更可靠的记法是:这个随机变量数的是什么,试验是否独立,次数是固定的还是等到某件事发生才停止。
我在这里统一约定 Exp(λ) 与 Ga(α,λ) 中 λ 是率参数。
1. Bernoulli 与二项分布
一次试验成功记 1、失败记 0,成功概率为 p:
P(X=x)=px(1−p)1−x,x=0,1.
若做 n 次独立同分布 Bernoulli 试验,成功总次数
Sn=X1+⋯+Xn∼B(n,p),
P(Sn=k)=(kn)pk(1−p)n−k.
期望和方差:
E(Sn)=np,Var(Sn)=np(1−p).
什么时候不是二项
- 每次成功概率变化;
- 各次不独立;
- 不是固定做 n 次;
- 不放回抽样且总体不够大。
这时不能只因题目出现“成功次数”就套二项分布。
2. Poisson 分布与稀有事件近似
若 X 表示固定时间或空间内事件发生次数,平均次数为 λ,常用
P(X=k)=e−λk!λk,k=0,1,….
记作 X∼P(λ),并且
E(X)=Var(X)=λ.
若 Xn∼B(n,pn),n 很大、pn 很小且 npn→λ,则
P(Xn=k)≈e−λk!λk.
这是二项分布的 Poisson 近似。实务上应同时检查“单次概率小”和“平均次数 np 不太大”。
独立 Poisson 变量具有可加性:
X∼P(λ1),Y∼P(λ2)⟹X+Y∼P(λ1+λ2).
若每个事件以概率 p 被保留,Poisson 稀疏化后计数为 P(λp)。
3. 超几何分布
N 件物品中有 M 件目标物,不放回抽取 n 件,目标物数 X 满足
P(X=k)=(nN)(kM)(n−kN−M).
可取 k 的范围必须同时满足各组合数有意义:
max(0,n−N+M)≤k≤min(n,M).
其期望与方差为
E(X)=nNM,
Var(X)=nNM(1−NM)N−1N−n.
最后的有限总体修正因子 (N−n)/(N−1) 体现了不放回造成的负相关。若 n/N 很小,超几何可近似为 B(n,M/N)。
4. 几何与负二项分布
独立 Bernoulli 试验中,直到第一次成功所需次数 X 服从几何分布:
P(X=k)=(1−p)k−1p,k=1,2,….
E(X)=p1,Var(X)=p21−p.
我在这里采用“试验次数从 1 开始”的约定,有些教材把失败次数作为几何变量并从 0 开始,套公式前务必确认。
几何分布具有无记忆性:
P(X>m+n∣X>m)=P(X>n).
直到第 r 次成功所需总试验次数 T 服从负二项分布:
P(T=k)=(r−1k−1)pr(1−p)k−r,k=r,r+1,….
它也可看成 r 个独立几何变量之和。
5. 均匀分布
X∼U(a,b) 的密度为
fX(x)=⎩⎨⎧b−a1,0,a<x<b,其他.
E(X)=2a+b,Var(X)=12(b−a)2.
区间内等长子区间概率相同。不要把“密度常数”误说成“每个点等概率”;连续变量每个单点概率都为 0。
6. 指数分布
X∼Exp(λ) 的密度和 CDF 为
fX(x)=λe−λx,x>0,
FX(x)=1−e−λx,x>0.
E(X)=λ1,Var(X)=λ21.
它常描述寿命、等待时间,并具有连续型无记忆性:
P(X>s+t∣X>s)=P(X>t).
若 Poisson 过程在长度 t 的区间内计数服从 P(λt),相邻事件等待时间就服从 Exp(λ)。
7. Gamma 与卡方分布
X∼Ga(α,λ) 的密度为
fX(x)=Γ(α)λαxα−1e−λx,x>0,
其中
Γ(α)=∫0∞xα−1e−xdx.
E(X)=λα,Var(X)=λ2α.
Ga(1,λ)=Exp(λ)。Poisson 过程中等到第 n 次事件的时间服从 Ga(n,λ)。
相同率参数下 Gamma 分布可加:独立的 X∼Ga(α1,λ)、Y∼Ga(α2,λ) 满足
X+Y∼Ga(α1+α2,λ).
若 Z1,…,Zn 独立且服从 N(0,1),则
i=1∑nZi2∼χ2(n),
而 χ2(n)=Ga(n/2,1/2),这里仍是率参数。
8. Beta 分布
X∼Be(a,b) 的密度为
fX(x)=B(a,b)xa−1(1−x)b−1,0<x<1,
B(a,b)=∫01xa−1(1−x)b−1dx.
E(X)=a+ba,Var(X)=(a+b)2(a+b+1)ab.
它的支持集固定为 (0,1),适合描述比例或概率参数。
9. 正态分布
X∼N(μ,σ2) 的密度为
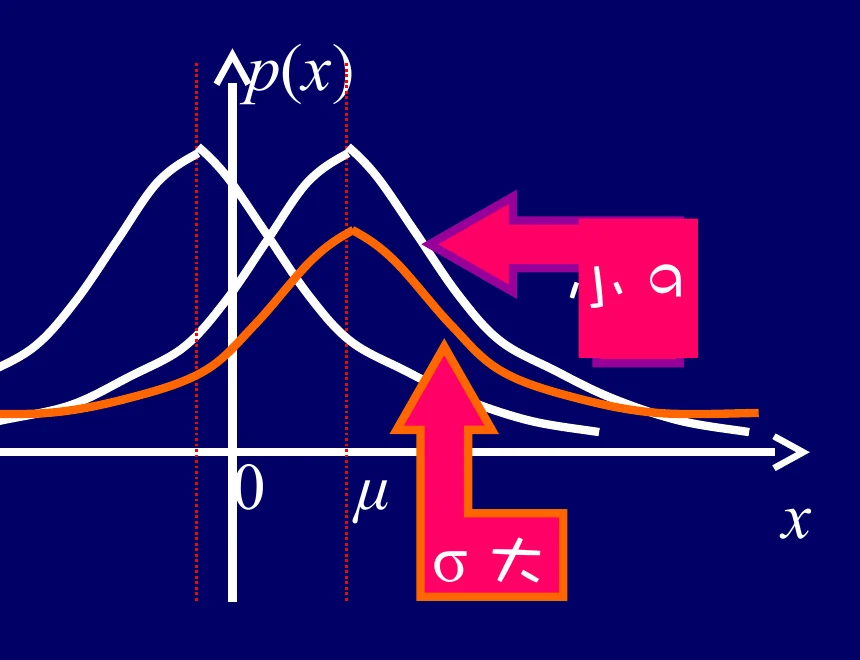
fX(x)=2πσ1exp[−2σ2(x−μ)2].
它关于 μ 对称,在 μ 处达到最大值,期望为 μ、方差为 σ2。标准化后
Z=σX−μ∼N(0,1).
若标准正态 CDF 记为 Φ,则
P(a<X<b)=Φ(σb−μ)−Φ(σa−μ).
利用对称性:
Φ(−x)=1−Φ(x).
正态分布的 3σ 原则为
P(∣X−μ∣<σ)≈0.6827,
P(∣X−μ∣<2σ)≈0.9545,
P(∣X−μ∣<3σ)≈0.9973.
独立正态变量的线性组合仍为正态。若 Xi∼N(μi,σi2) 独立,则
i∑aiXi∼N(i∑aiμi,i∑ai2σi2).
10. 一眼选模型
| 题目措辞 | 优先模型 |
|---|
| 固定 n 次独立试验中的成功次数 | 二项 |
| 大量小概率事件的计数 | Poisson |
| 有限总体不放回抽样中的目标数 | 超几何 |
| 等到第一次成功的试验次数 | 几何 |
| 等到第 r 次成功的总次数 | 负二项 |
| 区间内等位置随机 | 均匀 |
| 无记忆的等待时间 | 指数 |
| 等到第若干次 Poisson 事件的时间 | Gamma |
| 比例、概率参数 | Beta |
| 许多小扰动相加、测量误差 | 正态 |
选出候选模型后仍要核对支持集、独立性和参数化,不能只凭关键词套公式。